


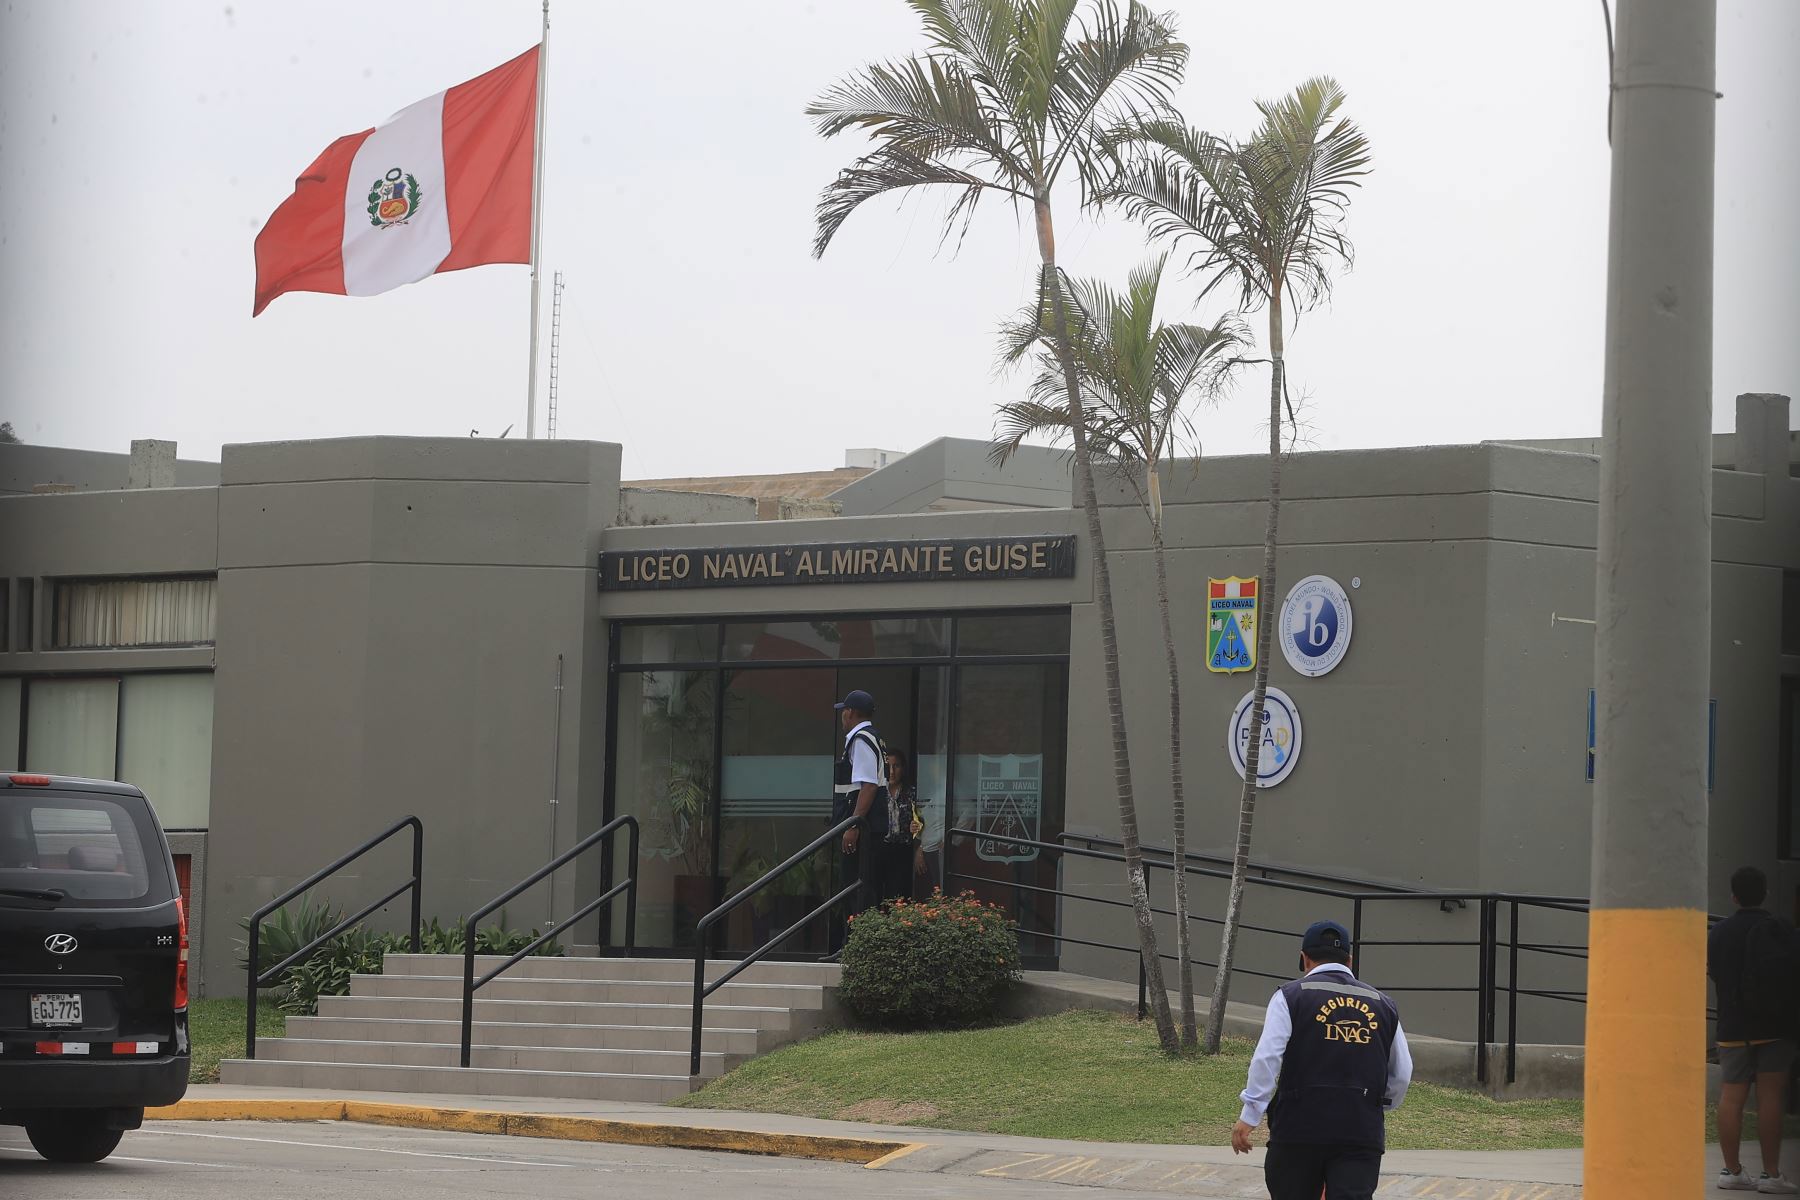
Recientemente, la Séptima Fiscalía Provincial de Familia de Lima Centro emitió una disposición de no ha lugar a solicitar la apertura de proceso contra cuatro adolescentes en el caso “Liceo Naval”. Esta decisión significa el archivo del caso respecto a cuatro adolescentes que originariamente fueron comprendidos como imputados en la investigación – se trata precisamente de aquellos que permanecieron en libertad y no fueron objeto de la medida de internamiento preventivo– .
El archivo no equivale a una declaración de inocencia. Conforme al artículo 334, numeral 1, del NCPP, el archivo procede cuando el fiscal, tras disponer las diligencias preliminares, que tienen lugar al comienzo del proceso penal, considera o bien que el hecho denunciado no constituye delito, o que no es justiciable penalmente o que concurren causas de extinción previstas en la ley. También, el archivo procede cuando no existen elementos de convicción suficientes para formalizar la investigación preparatoria, pues el artículo 336, numeral 1 del mismo cuerpo legal, exige para ello, junto a la individualización de su presunto autor, un nivel de sospecha reveladora, esto es, indicios reveladores de la existencia del delito. En cualquiera de estos supuestos, se declara que no procede formalizar ni continuar la investigación preparatoria y se ordena el archivo de la investigación.
En el caso concreto, el fiscal ha tomado su decisión sobre la base del último de los supuestos referidos en el párrafo precedente. Con ello, no se ha resuelto el fondo ni se ha discutido si los hechos ocurrieron, más bien el fiscal se limitó a señalar que no existen elementos de convicción suficientes para solicitar la apertura de un proceso en contra de los cuatro menores que se han visto favorecidos con la disposición de archivo. Esta decisión responde al tener limitados o nulos elementos que permitan acreditar el nexo causal de la conducta de los investigados con el hecho atribuido. Por tanto, se trata de una conclusión sobre la falta de prueba disponible.
El archivo en sede de investigación preliminar no es definitivo. En su parte resolutiva, la propia disposición en comento deja a salvo la posibilidad de reabrir la investigación, condicionada a la aparición de nuevos elementos de convicción que vinculen a los adolescentes con el hecho delictivo. En ese contexto, la situación procesal de los cuatro adolescentes favorecidos con la disposición de archivo es la de testigos; aunque, si, en algún punto, salieran a la luz nuevos elementos de convicción contra ellos, volverían a tener la condición de investigados.
Asimismo, la parte agraviada, si no estuviese de acuerdo con el presente archivo, puede cuestionarlo mediante el recurso de “elevación de actuados, tradicionalmente llamada “recurso de queja”, regulada en el artículo 334, numeral 5 del NCPP. La elevación de actuados es un mecanismo procesal de revisión jerárquica de la disposición fiscal de archivo, es decir, se trata de una prerrogativa concedida al denunciante o agraviado tras la notificación de la disposición de archivo de solicitar al fiscal superior jerárquico que analice la decisión tomada, para ratificar o rectificar el criterio de archivo y, según sea el caso, aquel disponga que se ordene la formalización de la investigación, que se confirme el archivo o, finalmente, disponga un nuevo periodo investigatorio para realizar diligencias omitidas que resulten necesarias y razonables (cfr. Corte Suprema – Recurso de Apelación N.º 11-2023/NACIONAL, fundamento 5).
El plazo para la interposición del recurso de elevación de actuados es de cinco días hábiles, contados a partir del día siguiente de la notificación válida de la disposición de archivo, conforme a la interpretación sistemática del referido artículo 334, numeral 5 del NCPP y la Directiva N.º 004-2016-MP-FN.
Anteriormente existía una controversia entre esta disposición y el artículo 12 de la Ley Orgánica del Ministerio Público (LOMP), que contemplaba un plazo de tres días para interponer la denominada queja de derecho. Sin embargo, el Tribunal Constitucional ha sentado ya criterio, en aplicación de la norma más tuitiva para la parte impugnante, reconociendo que el plazo es de cinco días (Exp. 04658-2014-PA/TC, fundamento noveno). Igualmente, en su momento, expresó acertadamente que era equivocado aplicar la otrora Directiva 009-2012-MP-FN, que fijaba tres días hábiles al plazo de impugnación, ya que consideró que, una vez vigente el NCPP en el correspondiente distrito judicial, las disposiciones de otros textos normativos que regulaban el cuestionamiento de las decisiones fiscales de archivo habían quedado tácitamente derogadas en ese ámbito de aplicación (Exp. N° 00070-2014-PA/TC, fundamento 12). Por su parte, el mismo Ministerio Público adoptó este criterio mediante la citada Directiva N.º 004-2016-MP-FN, que establece expresamente un plazo de cinco días hábiles desde la notificación válida de la disposición fiscal.
Una cuestión práctica importante es que cuando la disposición fiscal es notificada mediante casilla electrónica. En estos casos, debe tenerse presente que la notificación no produce efectos jurídicos necesariamente desde la fecha de su recepción o depósito. El artículo 30 del Reglamento de Notificaciones, Citaciones y Comunicaciones entre Autoridades del Ministerio Público (Res. N.° 5476-2014-MP-FN, modificada por la Res. N.° 1023-2024-MP-FN) establece que las providencias, disposiciones y requerimientos fiscales surten efectos a partir del segundo día hábil siguiente a aquel en que son ingresados a la casilla electrónica. En consecuencia, a fin de determinar el vencimiento del plazo de cinco días hábiles para solicitar la elevación de actuados, deben distinguirse dos momentos: primero, el día en que la disposición fiscal es ingresada a la casilla electrónica; y, segundo, el momento en que la notificación surte efectos jurídicos, esto es, el segundo día hábil siguiente al ingreso. El plazo de impugnación comienza a computarse desde el día hábil siguiente a aquel en que la notificación produce efectos.
Cuando la notificación se practica mediante casilla electrónica y no concurren feriados ni otras circunstancias que alteren el cómputo, el plazo total para solicitar la elevación de actuados equivale a siete días hábiles, contados desde el día hábil siguiente al ingreso de la disposición fiscal en la casilla electrónica. Esta precisión es fundamental para determinar correctamente cuándo la disposición de archivo puede considerarse consentida.

Deja una respuesta